Dostępne sposoby zasilenia salda
Warto oddzielić trzy kwoty, które użytkownik widzi podczas transakcji. Pierwsza to wartość wprowadzona w formularzu, druga — faktyczne obciążenie bankowego rachunku, trzecia — zapis na saldzie kasyna. W mojej wpłacie BLIK wszystkie te wielkości były zgodne; nie zaobserwowałem ani prowizji platformy, ani przeliczenia walutowego. To korzystny rezultat, ale sprawdzony dla jednej metody i konkretnego rachunku w PLN. Gdyby ktoś użył portfela walutowego lub karty powiązanej z kontem w innej walucie, mógłby natrafić na odmienny kurs i zasady opłat. Dlatego przed oceną kosztów nie wystarcza sama nazwa metody w kasjerze; znaczenie ma również kraj wydawcy instrumentu, waluta i ewentualny pośrednik.
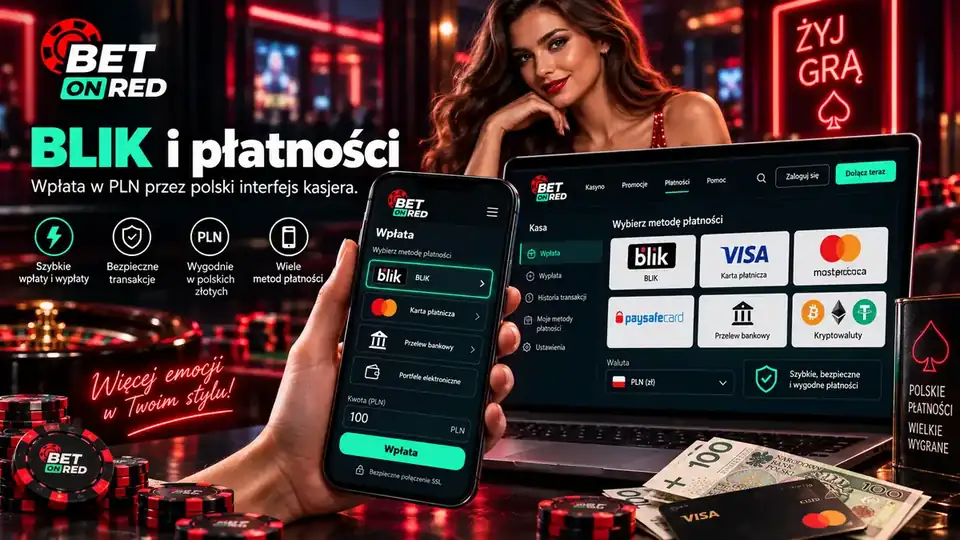
BLIK był najważniejszym elementem moich testów, bo chciałem ustalić, czy lokalna metoda znana polskim odbiorcom działa w rzeczywistych warunkach, a nie jedynie widnieje na liście logo. Na koncie w PLN, założonym z polskiego IP i polskimi danymi, zleciłem wpłatę rzeczywistych środków. Potwierdzenie przeszło bez błędu, a saldo zostało zwiększone praktycznie od razu. Nie odnotowałem potrącenia ani rozbieżności walutowej. To pozwala mi pozytywnie ocenić drogę depozytu BLIK w przetestowanej konfiguracji. Nie oznacza jednak, że ten sam bank, status klienta czy segment rynku zawsze wyświetli identyczne możliwości.
W ofercie finansowej prezentowane są również karty Visa i Mastercard, przelewy, portfele Skrill i Neteller oraz kryptowaluty, w tym Bitcoin, Ethereum i USDT. Trzeba wyraźnie odróżnić dostępność opcji na liście od zakończonego testu danego kanału. O innych metodach informuję jako o częściach oferowanego katalogu; nie twierdzę, że osobiście wykonałem każdą z tych operacji. Karta może wymagać dodatkowego uwierzytelnienia bankowego, portfel własnej weryfikacji, a transfer kryptowalutowy wyboru prawidłowej sieci. Te różnice są ważniejsze od marketingowego zestawienia ikon.
Pierwsza czynność przy ocenie metody to sprawdzenie jej roli. Nie wszystkie systemy dopuszczające depozyt obsługują równie prostą drogę zwrotnego transferu. W mojej próbie BLIK działał w obu kierunkach, co jest istotnym pozytywnym wynikiem. Nie należy jednak przenosić go automatycznie na kartę, portfel elektroniczny czy transfer w innej walucie. Dla każdej metody osobno należy rozpatrywać minimalną i maksymalną kwotę, czas zaksięgowania, koszt pośredników oraz ewentualną konieczność potwierdzenia właściciela rachunku. Z tego powodu zalecam czytelnikom analizowanie faktycznej tabeli kasjera zamiast uogólnionych rankingów operatorów.
W testowanym koncie w PLN bezpośrednio skorzystałem z BLIK do wpłaty i wypłaty. Obie operacje zakończyły się powodzeniem. W kasie prezentowane były ponadto metody kartowe Visa i Mastercard, przelewy, portfele Skrill i Neteller oraz wybrane kryptowaluty. Nie oznacza to, że każdy z tych kanałów był przeze mnie używany albo dostępny dla każdego klienta; ostateczna lista zależy od regionu i sposobu rozliczenia. Samo istnienie logo operatora płatności w serwisie z recenzjami nie byłoby wystarczającym dowodem działania.
Nie każda kryptowaluta działa w tej samej sieci. Nawet kiedy serwis wymienia kilka tokenów, wysłanie pieniędzy pod zły adres albo w niewłaściwym standardzie może powodować nieodwracalną stratę. Nie podaję instrukcji transferu jako sposobu omijania ograniczeń lokalnych. W analizie finansowej kluczowe jest ustalenie, kto przetwarza płatność, gdzie pojawia się kurs wymiany oraz które obowiązki pozostają po stronie klienta. To mniej efektowne informacje niż ikony znanych portfeli, ale ważniejsze dla bezpieczeństwa środków.
Waluta rachunku oraz koszty przewalutowania
Przy rachunku prowadzonym w złotych, ale regulaminowych progach określonych w euro, część nieporozumień wynika z zestawiania kwot bez daty kursu. Próg 50 EUR nie jest stałą liczbą PLN; kwota wyświetlona przez kasjera może zależeć od sposobu przeliczenia przyjętego przez operatora lub pośrednika. Nie należy też zakładać, że brak przewalutowania w depozycie BLIK oznacza brak przeliczenia przy karcie, portfelu czy kryptowalucie. Wybierając metodę, sprawdzam zawsze walutę transakcji, kwotę końcową i opis ewentualnej opłaty. Czytelnik może w ten sposób porównać rozwiązania na równych zasadach, bez opierania się na nieaktualnym kursie podanym w cudzej recenzji.
Moje konto funkcjonowało w PLN i w tej walucie oglądałem historię oraz wykonywałem transakcje BLIK. Kwota wpłaty była zgodna z powiększeniem salda; przy wypłacie także nie zaobserwowałem przewalutowania ani prowizji operatora. To praktycznie ważna informacja dla osoby interesującej się lokalnymi instrumentami płatności. Nie należy jednak mieszać jej z zasadami zapisanymi w euro. Minimalny próg wypłaty w regulaminie pozostaje określony jako 50 EUR lub równowartość, a jego realizacja na rachunku w PLN może podlegać stosowanemu przez system sposobowi przeliczenia. Bez konkretnego kursu, momentu rozliczenia i reguł zaokrąglenia nie podaję jednej dokładnej wartości w złotych.
Różnica między walutą interfejsu a walutą odniesienia dla limitów jest stosowana na wielu platformach finansowych. Jeśli użytkownik wybrał PLN, powinien widzieć własne saldo oraz kwotę dyspozycji w zrozumiałej walucie, ale nie wolno mu zakładać, że wszystkie progi regulaminowe także zostały pierwotnie zapisane w złotych. W przypadku kart lub e-portfeli może dojść do rozliczenia przez dodatkowy podmiot, którego taryfa albo kurs nie jest kontrolowany przez kasyno. Sprawdzając różnicę kwot, należy więc ustalić, czy pojawiła się w samym serwisie, u procesora, czy w banku odbiorcy. Moje testy BLIK nie wykazały takiego problemu, co pozostaje wynikiem konkretnej metody.
Wypłata dużej kwoty w EUR przeliczonej na PLN może też wyglądać inaczej niż niewielki transfer w tej samej walucie. Dochodzą progi statusu konta, limity bankowe i ewentualne zaokrąglenia. Nie powinno się prezentować prostego przelicznika kursowego jako oficjalnego limitu, dopóki operator go nie potwierdzi. Z tego powodu oddzielam prezentację zasad w EUR od mojej historii transakcji w PLN i wyjaśniam ich funkcje na konkretnych przykładach, a nie przez nieweryfikowalne deklaracje „zawsze bez kosztów”.
Zgodnie z opisem źródłowych zasad walutą wewnętrzną serwisu jest euro. Nie oznacza to, że operator musi odrzucać inne waluty; oznacza możliwość przeliczenia w procesie płatności. Użytkownik z rachunkiem złotowym może zobaczyć kwotę rozliczenia różniącą się od równowartości wyliczonej prostym kalkulatorem. Kurs i dodatkowa prowizja banku, organizacji kartowej albo dostawcy usług nie muszą być identyczne. Dlatego nie przedstawiam kwoty 50 EUR jako stałego progu w PLN bez kursu z konkretnej operacji. Sposób weryfikacji konta omawia rejestracja i logowanie BetOnRed .
Jak przebiega rozliczenie depozytu
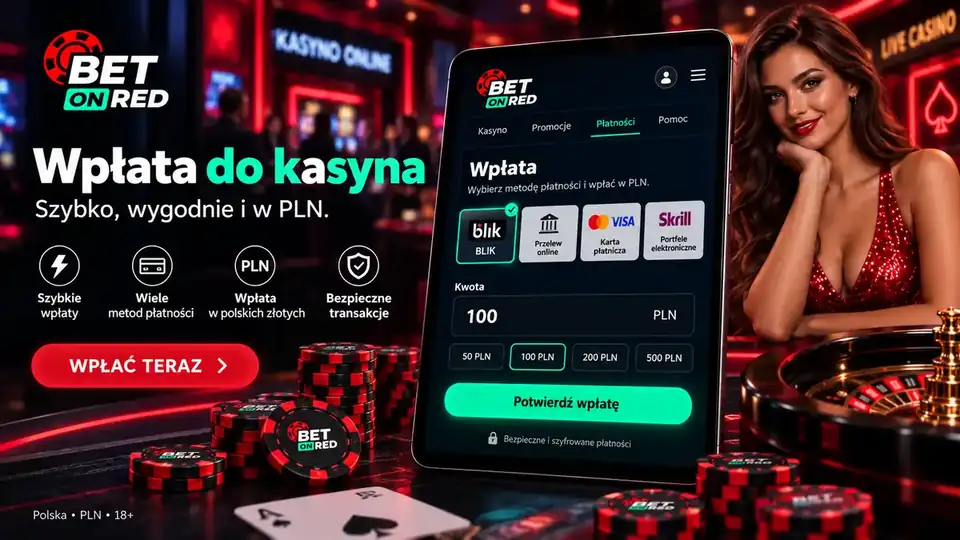
W przypadku BLIK ważne jest, by nazwa usługi nie zastępowała opisu pełnego przebiegu transakcji. Zrobiłem wpłatę z rachunku w PLN, autoryzowałem ją we właściwym kanale i sprawdziłem saldo kasyna po powrocie do profilu. Pieniądze były dostępne praktycznie od razu, a historia pokazywała kwotę zgodną z poleceniem. Również wypłata została doprowadzona do końca przez BLIK i nie wiązała się z potrąceniem, które obniżyłoby otrzymaną wartość. To podstawa mojego pozytywnego wniosku o testowanej ścieżce płatniczej. Nie utożsamiam go jednak z uniwersalną gwarancją dla wszystkich polskich banków: dostępność wariantu wypłat może zależeć od konta oraz bieżącej konfiguracji bramki.
Podczas kolejnego zlecenia warto sprawdzić, czy wyświetlana metoda odbioru jest tą samą funkcją płatniczą, której użyto przy depozycie, i czy operator nie wymaga uprzednio zatwierdzenia danych. Sama marka BLIK może bowiem pojawiać się w różnych rozwiązaniach pośredników; znaczenie ma potwierdzenie, do którego rachunku faktycznie trafią środki. Wypłata nie powinna być opisywana jako zakończona tylko dlatego, że zniknęła z listy oczekujących. Za finał uznaję dopiero otrzymanie pieniędzy i porównanie wyniku z kwotą zatwierdzonego wniosku. W moim teście ten warunek został spełniony. Nie publikuję dokładnego czasu w minutach, ponieważ nie mam podstaw, by przenieść taki pomiar na całą ofertę.
Podczas wpłaty przez BLIK nie wystąpiła u mnie widoczna przerwa między autoryzacją a odzwierciedleniem salda. Mogłem od razu sprawdzić historię operacji w profilu i porównać ją z kwotą wysłaną. Doceniam taki przebieg, gdyż przy finansowaniu rachunku łatwo o niepewność, jeśli pieniądze opuszczają bank, a panel kasyna pozostaje bez zmian. Ważne jest jednak, by rozróżniać potwierdzenie zewnętrzne od wewnętrznego księgowania: bank może przyjąć autoryzację, zanim operator zaktualizuje konto. W moim przypadku oba etapy zbiegły się bardzo szybko, lecz nie zamieniam tego w gwarancję każdej przyszłej operacji.
Przy innych instrumentach finansowych dodatkowe etapy są normalne. Karta może przejść przez kontrolę 3-D Secure, portfel elektroniczny przez własny mechanizm autoryzacji, a przelew bankowy przez sesje rozliczeniowe. Kryptowaluty wymagają z kolei weryfikacji łańcucha, poprawnego adresu i prawidłowej sieci. Podanie niewłaściwego identyfikatora nie jest odpowiednikiem literówki w tytule zwykłego przelewu — czasem prowadzi do nieodwracalnej utraty środków. Dlatego przy analizie alternatywnych kanałów opisuję przede wszystkim rodzaj ryzyka, a nie przypisuję im czasów znanych z mojego BLIK.
Moim zdaniem dobry kasjer powinien w widoczny sposób rozróżniać kwotę nominalną, koszt metody, status i czas oczekiwania. Jeżeli operator dopiero po rozpoczęciu transferu ujawnia dodatkowy wymóg, utrudnia to użytkownikowi świadome oszacowanie kosztu. Przy teście zwróciłem szczególną uwagę na zgodność salda i historii: nie zaobserwowałem ukrytych potrąceń. Ta obserwacja dotyczy depozytu wykonanego na testowym profilu PLN, a nie ogólnej polityki wszystkich pośredników i walut.
Wpłata składa się z kilku zdarzeń: złożenia dyspozycji, autoryzacji przez bank lub portfel, księgowania po stronie dostawcy i aktualizacji salda operatora. Gdy pierwszy etap zostanie zaakceptowany, a saldo nie wzrośnie, nie zawsze oznacza to zaginięcie środków. Trzeba porównać historię instrumentu płatniczego z historią kasjera oraz zachować identyfikator operacji. Szybkość księgowania deklarowana w reklamie dotyczy zazwyczaj scenariusza standardowego, a nie każdego przypadku błędu autoryzacji, weekendu lub ręcznej kontroli.
Odbiór własnych środków
Największą różnicą między opisem marketingowym a praktyczną weryfikacją jest wykonanie transferu do końca. Taką próbę zrealizowałem: po zakończeniu wymaganych etapów rachunku złożyłem wniosek o wypłatę przez BLIK i otrzymałem środki. Nie wystąpiła konieczność anulowania operacji czy ponowienia dyspozycji. Z punktu widzenia autora to mocny argument przemawiający za sprawnością finansowego interfejsu. Jednocześnie nie zapisuję wymyślonej kwoty ani minut, jeśli szczegółowy identyfikator transakcji nie jest częścią materiału publikacyjnego. Czytelnik otrzymuje informację o zakresie i wyniku testu, a nie fałszywą dokładność.
Nie wystarczy jednak powiedzieć „BLIK działa na wypłatę” i pominąć pozostałe ograniczenia. Operator może stosować próg minimalny, wewnętrzny etap akceptacji oraz kontrole KYC i AML. W określonych sytuacjach osobne znaczenie ma wcześniejsze użycie bonusu i obrót środkami. Wysokość dostępnego salda w panelu nie zawsze odpowiada kwocie, którą można natychmiast pobrać. Gdy użytkownik chce zakończyć korzystanie z konta, powinien wiedzieć, czy nie ma nierozliczonej promocji lub wymaganego sprawdzenia danych. Moja zakończona wypłata dowodzi, że procedura zadziałała w jednym autentycznym profilu, nie że jest bezwarunkowa.
Równie istotne jest odróżnienie operatora kasyna od instytucji finansowej. Samo rozpatrzenie wniosku na stronie nie oznacza, że bank lub system transferowy zaksięgował pieniądze. Odwrotna sytuacja też się zdarza: transfer mógł zostać wysłany, a odbiorca nadal widzi go jako nierozliczony. W moim teście nie było takiej rozbieżności, jednak wskazanie etapów pomaga interpretować cudze reklamacje bez przypisywania winy jednej stronie przed ustaleniem faktów. Odrębna sprawa to status prawny organizowanych gier w Polsce, który analizuje legalność BetOnRed w Polsce .
Wypłata wymaga dostępnego salda możliwego do pobrania, odpowiednio dobranej metody i spełnienia obowiązujących reguł konta. Procedura może nie odpowiadać wpłacie „w drugą stronę”; część instrumentów służy tylko do zasilenia, a bank docelowy może sam odrzucić transfer. Próg wypłaty w opublikowanych materiałach wynosi 50 EUR lub równowartość w innej walucie. Nie należy interpretować go jako gwarancji, że każda metoda wypłaci dokładnie tę kwotę. Indywidualne limity instrumentu i warunki promocji nadal mogą ją modyfikować.
Minimalne kwoty i większe wygrane
Przed zatwierdzeniem większej wypłaty sprawdzam również, czy limit dotyczy pojedynczego zlecenia, całej doby czy miesiąca. Status VIP może modyfikować dopuszczalne kwoty, ale nie znosi konieczności podania prawdziwych danych i ukończenia weryfikacji. Takich parametrów nie warto zgadywać na podstawie cudzego konta; ostateczny zakres powinien wynikać z aktualnej kasy i regulaminu.
Wyobraźmy sobie użytkownika, którego saldo jest niższe niż wymagany próg wypłaty. Nawet jeśli wszystkie operacje techniczne działają prawidłowo, dostęp do środków pozostaje wówczas ograniczony przez minimalną wartość zlecenia. Dlatego przy ocenie oferty ważniejsze jest poznanie progu w walucie rachunku niż samo hasło o błyskawicznych przelewach. Jeżeli operator wyznacza limit na podstawie 50 EUR, użytkownik rachunku PLN musi zobaczyć aktualną wartość przeliczenia w kasjerze. Nie podaję jej jako stałego odpowiednika w złotych. Podczas mojej próby zastosowane warunki zostały spełnione, lecz to doświadczenie nie rozwiązuje pytania o sposób postępowania z niższym saldem na innym koncie.
Próg 50 EUR jest istotny niezależnie od tego, że polski rachunek wyświetla PLN. Małe saldo może nie wystarczać do osiągnięcia minimum i użytkownik powinien wiedzieć o tym przed wpłatą, a nie dopiero przy zakończeniu gry. Nie podaję dokładnego odpowiednika w złotych, ponieważ kurs i sposób rozliczenia mogą się zmieniać. W przypadku wielu metod trzeba dodatkowo sprawdzić limity specyficzne dla banku lub systemu płatniczego. W szczególności nie należy zakładać, że maksymalna kwota wypłaty przez BLIK jest taka sama jak przez przelew tradycyjny czy kryptowaluty.
Przy większej wygranej dochodzą dodatkowe zapisy. Operator może rozkładać pewne wypłaty na części i przeprowadzać pogłębioną analizę pochodzenia środków. Z tego powodu komfortowe limity dla zwykłej operacji nie rozstrzygają przypadku znacznego salda. Status VIP może wpływać na zakres określonych ograniczeń, ale nie powinno się obiecywać konkretnych dziennych lub miesięcznych kwot bez ich aktualnego potwierdzenia. Moim zdaniem rzetelny opis musi rozróżniać trzy pytania: ile minimalnie można zlecić, jaka jest najwyższa dozwolona kwota jednego wniosku i ile operator jest zobowiązany wypłacić w danym okresie.
Nie traktuję drobnego zakończonego przelewu jako dowodu, że duża wygrana zostanie wypłacona w identycznym czasie. Im wyższa kwota, tym większe znaczenie mogą mieć reguły kontroli dokumentów, osobne limity sieci płatniczej i waluta rozliczenia. Dlatego w publikacji nie podaję chwytliwego, ale nieuzasadnionego „brak limitów”. Podaję sprawdzony fakt szybkiej wypłaty BLIK i osobno opisuję ramy umowne, które mogą być istotne w bardziej wymagających scenariuszach.
Przy małych saldach minimalna wypłata jest realną przeszkodą: użytkownik może zobaczyć dodatni stan konta, a mimo to nie spełniać progu. Przy większych sumach pojawiają się granice na transakcję lub okres. Starszy dokument operatora przewidywał podział znaczących kwot na miesięczne raty, a wtórne przeglądy podają inne progi. Nie podaję jednej „aktualnej tabeli dziennych limitów” bez bezpośredniej weryfikacji bieżącego regulaminu i metody. Uważam, że czytelnik powinien umieć znaleźć limit właściwy dla swojego zlecenia, zanim utworzy saldo przekraczające ten pułap.
Czas realizacji zlecenia
Dla oceny terminu znaczenie mają przynajmniej cztery punkty: chwila złożenia dyspozycji, ewentualny czas weryfikacji konta, decyzja kasyna o zatwierdzeniu i data zaksięgowania u odbiorcy. Maksymalny deklarowany czas wewnętrznej obsługi do 72 godzin dotyczy określonego etapu i nie obejmuje automatycznie każdego zewnętrznego procesu bankowego. Moja wypłata BLIK przeszła przez wszystkie potrzebne kroki szybko i bez cofnięcia wniosku. Nie wyciągam z tego jednak wniosku, że operator zawsze wypłaci w tym samym terminie. Jeśli dyspozycja pozostaje nierozliczona, należy ustalić, na którym etapie się zatrzymała, zanim rozpocznie się kolejną operację i utrudni porównywanie historii rachunku.
Z punktu widzenia mojego testu wypłata była szybka: po złożeniu dyspozycji nie czekałem na kolejne przypomnienia ani ponowne rozpatrywanie wniosku. W banku zobaczyłem należne środki bez potrącenia. Jednak nawet pozytywne doświadczenie nie powinno zastępować regulaminowego maksimum, wynoszącego w dokumentach do 72 godzin wewnętrznej obsługi. Jest to okres dopuszczalny według zasad operatora, a nie zapowiedź, że każdy wniosek będzie przetwarzany dokładnie tyle. Po przekazaniu dyspozycji podmiotowi płatniczemu może wystąpić odrębny etap, szczególnie przy przelewach bankowych lub środkach z zagranicy.
Najuczciwszy opis wymaga zatem osobnego ustalenia, kiedy użytkownik złożył wniosek, kiedy operator go zatwierdził i kiedy odbiorca uzyskał pieniądze. Są to trzy różne momenty. W moim przypadku przebieg był bezproblemowy, ale nie publikuję sztucznej dokładności do minut. Użytkownik powinien też pamiętać, że rozpoczęcie dodatkowego sprawdzania dokumentów może wpływać na kolejność czynności. Nie należy w takiej sytuacji wielokrotnie anulować i ponawiać wniosku bez jasnej informacji, ponieważ może to utrudnić odtworzenie historii.
Dla oceny czasu ma znaczenie rodzaj metody. Bank może potrzebować dni roboczych na zaksięgowanie przelewu, podczas gdy portfel czy lokalna metoda płatnicza działa inaczej. Kryptowaluty podlegają potwierdzeniom sieci. Porównywanie wszystkich wypłat za pomocą jednego hasła „natychmiastowa” jest więc nieprzydatne. W opisie publikuję pozytywny wynik BLIK, ale pozostałe kanały oceniam przez obowiązujące warunki i specyfikę infrastruktury, nie przez intuicję.
Czas operatora i czas dostawcy pieniądza nie są tym samym. Weryfikacja dokumentów, akceptacja dyspozycji i zwolnienie środków mogą nastąpić przed właściwym przelewem. Warunki analizowane przy opracowaniu materiału przewidują do 72 godzin na obsługę wewnętrzną, natomiast późniejsze zaksięgowanie zależy od metody. Nie ma podstaw, aby zsumować wszystkie skrajne wartości i obiecać użytkownikowi konkretny termin. Opisy w portalach recenzenckich wskazują na sprawne realizacje, lecz część skarg dotyczy opóźnień trwających znacznie dłużej niż scenariusz standardowy.
Dokumenty przed przelewem
Weryfikację tożsamości przeszedłem sprawnie: przekazałem standardowy dokument identyfikacyjny, a tam, gdzie procedura wymagała dodatkowych danych, zakres informacji odpowiadał typowym żądaniom potwierdzenia adresu. Nie otrzymałem serii ponawianych próśb, które w moim przypadku wydłużyłyby procedurę. Nie oznacza to jednak, że wszystkie kontrole mają identyczny przebieg. Przy większych kwotach lub zmianie instrumentu finansowego operator może potrzebować dowodu własności rachunku i informacji o pochodzeniu pieniędzy. Ważne jest wtedy, by dokumenty przesyłać wyłącznie przez bezpieczny oficjalny kanał, a nie poprzez link z wiadomości otrzymanej od nieznanego nadawcy. Pomyślny KYC w jednej próbie jest faktem, nie podstawą do zniesienia obowiązków AML.
Zakończyłem weryfikację KYC przed skutecznym odbiorem pieniędzy. W mojej sytuacji podstawę stanowił dokument tożsamości, a w zależności od ścieżki mogło być wymagane również potwierdzenie miejsca zamieszkania. Kontrola przebiegła sprawnie i nie spowodowała długich opóźnień. To element testu, który szczególnie odróżnia własne doświadczenie od portalu publikującego jedynie listę metod płatniczych. Zrozumiałem, na jakim etapie użytkownik otrzymuje informację o dokumentach i jak może monitorować stan wniosku. Nie oznacza to jednak, że przy innych kwotach lub profilach operator nie zwróci się o dodatkowe materiały.
Weryfikacja tożsamości, własności instrumentu finansowego i źródła środków może opierać się na różnych dokumentach. Dowód osobisty potwierdza dane osoby, ale nie musi dowodzić prawa do korzystania z konkretnego rachunku bankowego. Operator może też zapytać o adres lub pochodzenie większej sumy pieniędzy. Użytkownik powinien przekazywać dokumenty w sprawdzonym panelu, a nie osobie piszącej w przypadkowym komunikatorze. Zdarza się, że ostrożność wobec przesyłania danych staje się realną ochroną przed oszustwem, zwłaszcza gdy ktoś podszywa się pod dział bezpieczeństwa marki.
Moim zdaniem najważniejszą cechą dobrego procesu jest precyzyjna komunikacja. Jeśli potrzebny jest kolejny plik, należy wskazać typ i powód żądania oraz sposób jego bezpiecznego przesłania. W moim przypadku procedura nie wymagała wielokrotnych poprawek, ale uznaję za istotne publikowanie również możliwych negatywnych wariantów, ponieważ pozwala użytkownikowi realistycznie oceniać ograniczenia. Podstawowe zasady tożsamości i odzyskiwania profilu opisuje rejestracja i logowanie BetOnRed.
Weryfikacja może obejmować dokument tożsamości, potwierdzenie miejsca zamieszkania, własność rachunku płatniczego oraz dodatkowe informacje o pochodzeniu środków. Nie każda prośba o taki plik jest nadużyciem: legalne obowiązki przeciwdziałania praniu pieniędzy wymagają sprawdzania klientów. Problem pojawia się, kiedy niejasne żądania powtarzają się lub konto pozostaje ograniczone mimo pełnych odpowiedzi. W takiej sytuacji warto zwrócić się o pisemne wskazanie podstawy działania i zachować kopie korespondencji, bez publikowania danych dokumentów w otwartym internecie. Źródła, na których opieram ustalenia, zebrałem w materiale źródła informacji .
Trzykrotny obrót depozytu
Trzykrotnego obrotu środkami z wpłaty nie można przedstawiać jako „obrotu bonusowego x3”. Dotyczy on zasad wypłacalności depozytu w świetle określonych postanowień operatora i ma inną funkcję niż czterdziestokrotny obrót premii. Gracz może zrezygnować z udziału w promocji, a mimo to nadal podlegać ograniczeniom dotyczącym transakcji oraz przeciwdziałania nadużyciom. Z kolei aktywna premia może obciążać rachunek dodatkowymi wymogami co do tytułów gier, maksymalnej stawki i terminu. W każdej sytuacji potrzebna jest odpowiedź na proste pytanie: z czego powstaje wymagana suma stawek i które środki mogą zostać wypłacone bez utraty prawa do promocji. Tych dwóch mechanizmów nie należy łączyć w jeden skrót regulaminowy.
Wymóg x3 dotyczy pieniędzy wpłaconych na rachunek i nie jest tożsamy z czterdziestokrotnym obrotem bonusu. Jeżeli użytkownik zdeponował 200 PLN, zapis x3 oznacza konieczność wykonania kwalifikowanego obrotu o nominalnej wartości 600 PLN, zależnie od regulaminowej interpretacji i kategorii gier. To nie oznacza obowiązku osiągnięcia 600 PLN wygranej, lecz sumę stawek. Wynik finansowy pozostaje losowy. Mechanizm jest łączony z przeciwdziałaniem nadużyciom i praniu pieniędzy, ale jego istnienie może zaskoczyć osobę, która nie zamierzała grać intensywnie albo chce wycofać środki zaraz po wpłacie.
Ten warunek należy rozważać przed uruchomieniem transakcji, ponieważ nawet anulowanie bonusu nie zawsze znosi osobne wymagania odnoszące się do depozytu. Z kolei aktywna premia może mieć własne ograniczenia, w tym maksymalną stawkę, termin i dozwolone tytuły. W mojej ocenie operator powinien pokazać oba liczniki jasno, a nie pozostawiać użytkownika z jedną nieobjaśnioną liczbą. Więcej o konstrukcji premii, bez dublowania analizy samego procesu wypłaty, mówi bonus BetOnRed .
Nie należy traktować wymogu x3 jako zalecenia, by kontynuować grę do osiągnięcia progu. Jeśli dana osoba nie akceptuje ryzyka utraty środków, powinna to uwzględnić jeszcze przed decyzją o depozycie. Pozytywny przebieg mojej wypłaty nie nadaje takiemu ograniczeniu neutralnego charakteru. Jest to realny warunek umowny, który może wpływać na swobodę dysponowania saldem. Opisuję go wprost, aby nikt nie mylił widocznej w kasie kwoty z bezwarunkową możliwością jej natychmiastowego odzyskania.
Regulaminowa zasada x3 dotyczy aktywnie wpłaconych środków przed wypłatą. Przykład informacyjny: depozyt 100 PLN objęty takim wymaganiem oznacza łącznie 300 PLN stawek, zanim pieniądze spełnią ten warunek. Nie oznacza to obowiązku osiągnięcia 300 PLN zysku; mowa o sumie postawionych kwot. Nawet taki obrót może jednak skończyć się utratą całego salda. To jedna z bardziej kontrowersyjnych cech produktu, ponieważ ogranicza swobodę wycofania środków bez dodatkowego ryzyka hazardowego.
Osobno funkcjonuje wymagany obrót premii, którego standardowy poziom w warunkach może wynosić x40. Nie wolno traktować tych dwóch zasad jako tego samego wymogu albo automatycznie zakładać, że spełnienie jednej zwalnia z drugiej. Przy aktywnym bonusie dodatkowo znaczenie mają maksymalne stawki, gry wyłączone oraz termin jego ważności. Uważam, że operator powinien pokazywać rozbicie salda na środki rzeczywiste i promocyjne w sposób zrozumiały jeszcze przed rozpoczęciem rozliczenia.
Opłaty, pośrednicy i różnice salda
Brak dodatkowej opłaty w moich operacjach nie daje podstaw do obietnicy zerowych kosztów w całym katalogu kasjera. Bank wydawcy karty, dostawca portfela, sieć blockchain i podmiot przeliczający waluty mogą stosować osobne zasady. Dlatego w tabeli metod finansowych warto oddzielić prowizję pobieraną przez kasyno od kosztu pośrednika oraz od straty kursowej. Równie istotne są minimalne progi, które mogą sprawić, że pozornie niewielka wygrana nie będzie od razu wypłacalna. Podobnie limit dzienny nie jest miarodajny bez informacji, czy obejmuje pojedynczą dyspozycję czy sumę operacji, oraz czy zależy od statusu klienta. Regulamin ma odpowiadać na te pytania, nie jedynie podawać marketingowy zakres kwot.
W testowanych przeze mnie transakcjach BLIK nie pojawiła się nieujawniona prowizja ani przewalutowanie. Kwota depozytu odpowiadała zapisowi w historii, a odebrana wypłata zgadzała się ze zleceniem. To warto odnotować, bo w recenzjach kasyn często miesza się opłaty operatora z kosztami banku czy portfela. Brak opłaty u jednego dostawcy nie stanowi dowodu, że wszystkie przelewy są bezpłatne. W szczególności transakcje kryptowalutowe mogą wiązać się z opłatami sieciowymi, a wypłaty bankowe — z kosztami pośredników. Użytkownik powinien więc znać nie tylko kwotę w kasie, ale także taryfę wybranego kanału.
Przy porównywaniu historii finansowej ważne są trzy wartości: ile klient zlecił, ile operator uznał albo wysłał oraz ile rzeczywiście zaksięgował odbiorca. Jeśli liczby się różnią, warto ustalić, na którym etapie powstała różnica. Nie należy automatycznie przypisywać każdej rozbieżności kasynu ani tłumaczyć jej „kursem” bez sprawdzenia. Moim zdaniem jasne oznaczanie kosztów i walut jest jednym z podstawowych kryteriów jakości serwisu, obok szybkości przelewu i czytelności procedur KYC.
Niektóre instrumenty mogą również stosować limity transakcyjne niezależne od zasad operatora gier. BLIK w określonym banku nie musi działać w identyczny sposób jak BLIK w innym, a pełna lista możliwości może być dostępna dopiero po wybraniu waluty i metody. Udany test w PLN nie dowodzi niezmienności tych warunków, co nie odbiera wartości mojej obserwacji. Pozwala po prostu umiejscowić ją we właściwym kontekście zamiast przedstawiać jako uniwersalne prawo.
Część opłat może wynikać ze strony banku lub portfela, nie operatora. Najczęstszy problem interpretacyjny dotyczy pomylenia prowizji za przelew z różnicą kursową. Inny to mylenie kwoty „oczekującej” z saldem faktycznie dostępnym do wypłaty. Jeżeli konto wykorzystuje euro wewnętrznie, a karta klienta jest w PLN, znaczenie mają zarówno kurs operacyjny, jak i moment jego ustalenia. Oświadczenie reklamowe „zero opłat” nie gwarantuje więc, że bank nie pobierze własnego kosztu. Werdykt wraz z jego uzasadnieniem przedstawia recenzja BetOnRed Casino .
Dlaczego status wniosku nie zmienia się
Zanim uznam wniosek za opóźniony, sprawdzam, czy panel pokazuje status oczekiwania na KYC, zatwierdzenie wewnętrzne czy wysłanie do dostawcy płatności. Są to różne stany i każdy wymaga innego działania. Brak zmiany przez kilkanaście minut po zleceniu nie jest jeszcze naruszeniem regulaminu z terminem liczonym w godzinach. Gdyby jednak przyczyną był brak dokumentu, potrzebne jest wyraźne powiadomienie o tym, czego operator żąda i gdzie należy to przekazać. W moim teście BLIK taka trudność nie wystąpiła; wniosek zakończył się otrzymaniem pieniędzy. W poradniku opisuję również scenariusze problemowe, bo tekst ma pomagać także osobom, których przebieg jest mniej pomyślny.
Gdy zlecenie pozostaje oznaczone jako oczekujące, możliwych przyczyn jest kilka: dodatkowy przegląd danych, limit metody, nierozliczona promocja, kontrola bezpieczeństwa lub techniczny etap po stronie procesora. To nie są sytuacje równoważne i wymagają innych wyjaśnień. W mojej próbie wypłata przeszła bez takiej przeszkody, ale dlatego właśnie warto w publikacji pokazać także możliwe negatywne scenariusze. Sukces jednej operacji nie oznacza, że status „pending” nigdy nie pojawia się u innych osób. Dobrze działający panel powinien umożliwiać odróżnienie wniosku czekającego na sprawdzenie od przelewu przekazanego do systemu zewnętrznego.
Nie zalecam składania kilku identycznych dyspozycji, dopóki nie wyjaśniono stanu pierwszej. Przy reklamacji ważniejszy jest jeden czytelny ciąg zdarzeń niż liczba wysłanych przypomnień. Użytkownik powinien zebrać potwierdzenie kwoty, identyfikator operacji i korespondencję, a później poprosić o wskazanie, na którym etapie znajduje się sprawa. Z punktu widzenia redakcji ten sposób postępowania pomaga ocenić relacje zewnętrzne: odróżnia rzeczywiste wstrzymanie środków od sytuacji, w której transfer nie został jeszcze zaksięgowany przez bank.
Zlecenie może oczekiwać na kontrolę, zostać cofnięte do poprawy danych albo zwrócone na konto. Opóźnienia tworzą też błędne dane beneficjenta i problemy po stronie systemu bankowego. W raportach użytkowników pojawiają się relacje o wielokrotnym anulowaniu wypłat i powtarzanych prośbach KYC. Nie każde takie zgłoszenie było potwierdzeniem przewinienia operatora; część spraw na AskGamblers otrzymała status resolved. Dla osoby czekającej na środki sam status zgłoszenia ma jednak znaczenie praktyczne i uzasadnia żądanie konkretnego wyjaśnienia. Weryfikację licencji na tle prawa polskiego przedstawia legalność BetOnRed w Polsce.
Jak przygotować reklamację
W razie rzeczywistego sporu dobrze jest sporządzić krótką chronologię zamiast wysyłać wiele sprzecznych wiadomości. Powinna obejmować datę zlecenia, kwotę, walutę, wybraną metodę i widoczny w historii status. Jeżeli bank pokazał osobne obciążenie albo zwrot, informację należy zestawić z zapisem kasjera. W pierwszej wiadomości nie ma potrzeby udostępniania konsultantowi hasła, pełnego numeru karty ani innych danych uwierzytelniających. Zrozumiała reklamacja powinna kończyć się konkretnym żądaniem, na przykład wskazania przyczyny zatrzymania operacji, terminu odpowiedzi albo podstawy dodatkowej weryfikacji. Szybka obsługa live chatu w mojej próbie jest plusem, lecz uczciwa ocena procedur musi uwzględniać również te trudniejsze przypadki.
Skuteczna reklamacja nie musi być długa; musi być precyzyjna. Należy wskazać datę, kwotę, walutę, metodę, stan rachunku i numer operacji, o ile został nadany. Jeśli sprawa dotyczy bonusu, potrzebna będzie również nazwa kampanii oraz punkt regulaminu, na który powołuje się operator. Warto unikać udostępniania publicznie kompletnych numerów rachunków, dokumentów tożsamości i danych logowania. Jeśli obsługa kieruje do innego kanału, należy upewnić się, że jest on rzeczywiście powiązany z oficjalnym serwisem. Mój test czatu zakończył się rzeczowymi odpowiedziami, lecz skarga dotycząca spornego przelewu może wymagać bardziej formalnej dokumentacji.
W przypadku rozbieżności warto prosić o decyzję i wskazanie podstawy jej podjęcia, a nie ograniczać się do komunikatu „pieniądze nie doszły”. Gdy operator informuje o zakończeniu wypłaty, sensowne jest ustalenie, czy środki opuściły jego system i czy istnieje potwierdzenie przekazania procesorowi. Jeśli nie ma odpowiedzi, chronologiczne zestawienie wiadomości pozwala wykazać czas oczekiwania. W ocenie zewnętrznych opinii również zwracam uwagę na takie dowody, bo obustronna relacja jest wartościowsza niż pojedynczy emocjonalny komentarz.
Należy pamiętać, że polski organ nadzorczy nie traktuje zagranicznej licencji jako polskiego zezwolenia na urządzanie kasyna internetowego. To może mieć znaczenie dla dostępnych środków dochodzenia roszczeń i ryzyka uczestnictwa. O ile techniczna wypłata BLIK w mojej próbie zadziałała dobrze, o tyle nie jest podstawą do reklamowania produktu jako bezpiecznego prawnie dla polskiego gracza. Ta uwaga powinna być widoczna również w recenzjach skupionych na finansach.
W sporze potrzebne są identyfikator wniosku, data transakcji, kwota, wybrana metoda, komunikaty systemu oraz korespondencja z działem wsparcia. Warto odróżnić żądanie wyjaśnienia przyczyny odmowy od skargi na brak kontaktu. Dobrą praktyką jest złożenie jednej uporządkowanej reklamacji zamiast wielokrotnych emocjonalnych wiadomości o tej samej treści. Nie obiecuję odzyskania środków w każdej sytuacji ani interwencji polskiego regulatora, gdy operator nie ma właściwego zezwolenia na prowadzenie działalności w Polsce. Relacje użytkowników i skargi rozpatruję w artykule opinie o BetOnRed .
Podczas własnej wypłaty patrzyłem na trzy konkretne rzeczy: czy zlecenie zostało przyjęte, czy kwota w historii zgadzała się z dyspozycją i czy pieniądze rzeczywiście trafiły na rachunek odbiorcy. Wszystkie trzy etapy zakończyły się pozytywnie, a po drodze nie pojawiła się niespodziewana prowizja. To pozwala uczciwie ocenić mój przypadek jako udany, lecz nie zwalnia z czytania limitów metody i zasad dotyczących bonusu. Przy innym instrumencie liczyłbym dodatkowo koszty pośrednika i ewentualne przewalutowanie, zamiast zakładać, że brak potrąceń w BLIK przenosi się na cały kasjer.
Ocena autora
Po realnym przetestowaniu płatności bardziej ufam dobrze prowadzonej historii operacji niż efektownym ikonkom na stronie. Jeśli kasjer pokazuje datę, kwotę, kanał i status, łatwiej wykazać, czy problem powstał po stronie operatora czy pośrednika. Podczas własnej próby miałem dostęp do potrzebnych informacji, a wpłata oraz wypłata zakończyły się zgodnie z warunkami. Dla innej osoby rozsądna kolejność kontroli obejmuje walutę rachunku, minimalny próg, wymagania obrotu, KYC i poprawność danych odbiorcy. Ostatnim etapem jest zachowanie potwierdzenia w sposób nieujawniający numerów kart i dokumentów osobom postronnym. Takie postępowanie zwiększa przejrzystość, ale samo nie gwarantuje wypłaty ani nie rozstrzyga polskiego statusu prawnego serwisu.
Najbardziej przekonała mnie spójność procesu w testowanym profilu: konto w PLN, zasilenie przez BLIK, historia salda, KYC i wypłata bez niepotrzebnego oczekiwania. To konkretne pozytywne wyniki, których brakowałoby w analizie opartej wyłącznie na regulaminie. Doceniam także brak potrąceń na mojej drodze płatniczej. Gdybym oceniał jedynie wygodę operacyjną, wynik byłby korzystny. Nie uważam jednak, że dobra obsługa jednej transakcji powinna przysłaniać próg minimum, możliwość nawet 72-godzinnej obsługi oraz x3 obrotu wpłaconymi środkami. Wszystkie trzy zapisy są istotne, szczególnie gdy klient chce zakończyć aktywność bez kolejnych stawek.
Od jakości warunków finansowych oddzielam kwestię prawa. Zrealizowana z Polski transakcja nie dowodzi, że operator ma krajowe uprawnienie do prowadzenia gier. Nie przenoszę również wyniku BLIK na karty, portfele i transfery kryptowalutowe, których przebieg może być inny. Uczciwa recenzja powinna łączyć pozytywne doświadczenie z krytyczną oceną ograniczeń, a nie usuwać zastrzeżenia po udanej wypłacie. Tak rozumiem niezależność autora: opisuję, co rzeczywiście działało, ale równie jasno to, co może być dla czytelnika dotkliwe.
Szeroki wybór kategorii płatności to potencjalna zaleta, ale w praktyce dostępność metody musi zostać potwierdzona na koncie i w danym kraju. Wyraźnymi minusami są próg wypłaty, możliwość wydłużonego KYC, obciążenie wynikające z x3 i niepewność kursów. Na szczególną ostrożność zasługują opisy użytkowników, którym zlecenia wracały do salda. Nie znaczy to, że każda wypłata kończy się problemem, lecz że chwalenie kasjera wyłącznie na podstawie listy ikon jest nierzetelne. Opis dostępnych funkcji nie jest zachętą do dokonywania transakcji wbrew polskim przepisom. Przykłady ograniczeń i wyjątków zestawiłem w tekście bonus BetOnRed.
Najczęstsze pytania
Jak długo operator może przetwarzać wniosek?
W zasadach przywoływanych w analizowanych materiałach pojawia się okres do 72 godzin obsługi wewnętrznej; późniejsza realizacja przez dostawcę trwa osobno.
Dlaczego są potrzebne dodatkowe dokumenty?
W ramach KYC i przeciwdziałania nadużyciom operator może sprawdzać tożsamość, adres oraz źródło i własność środków.
Czy wpłata musi być obrócona?
W materiałach regulaminowych wskazano zasadę x3 dotyczącą własnych depozytów.
Czy wypłata może trafić inną metodą niż wpłata?
Tak, zależy to od narzędzi dostępnych dla konta i wymagań dostawcy płatności.
Dlaczego kwota w PLN różni się od salda rozliczeniowego?
Przy wewnętrznym EUR wpływ mają kursy i ewentualne opłaty przewalutowania.
Daniel Weber
Autor niezależnych analiz iGaming. Osobiście sprawdza interfejs, rejestrację, KYC, obsługę oraz rozwiązania płatnicze i porównuje obserwacje z regulaminami i źródłami urzędowymi.
Profil autora i zakres testówŹródła wykorzystane w materiale
Materiał opracowano z wykorzystaniem narzędzi sztucznej inteligencji. Daniel Weber osobiście zweryfikował informacje, dokonał redakcji i zatwierdził ostateczną treść. Przedstawione oceny, wnioski oraz interpretacje wynikają z jego własnych analiz i przeprowadzonych kontroli.